
Кілька років тому американці могли здійснити свою мрію стати власниками житла завдяки історично низьким іпотечним ставкам. Зараз досягти цієї мрії значно складніше.
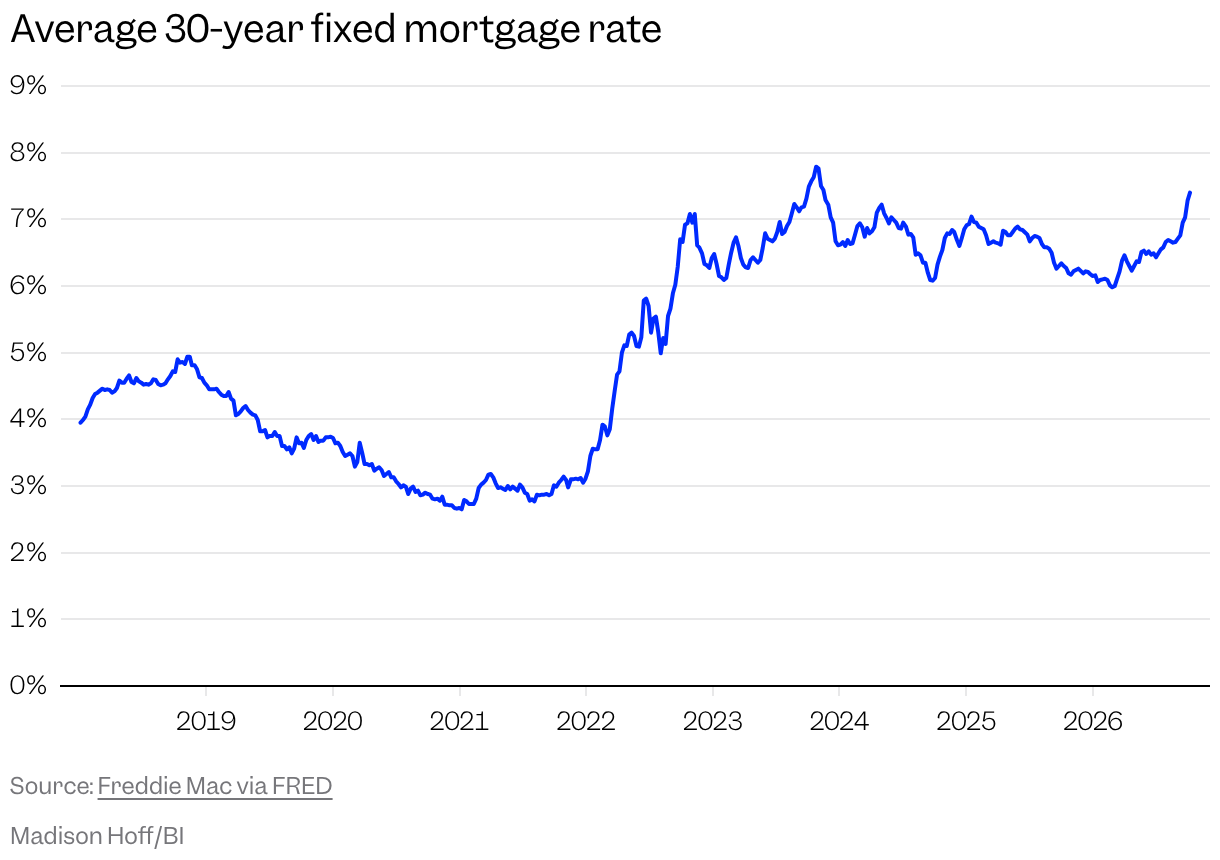
Середня ставка за 30-річною фіксованою іпотекою становила 7,4% за тиждень, що закінчився 8 жовтня. Це створює виклики як для нових покупців, так і для власників житла, які бажають переїхати. Вартість житла, комунальних послуг та інші витрати, пов’язані з володінням будинком, зросли.
Щоквартальне опитування CNBC/SurveyMonkey показало, що близько третини орендарів хочуть мати власне житло, але не вірять, що це стане можливим через його недоступність. Низка факторів ускладнює купівлю нерухомості.
Федеральний резервний банк Атланти відстежує необхідний рівень доходу домогосподарств для володіння житлом. Банк визначає “кваліфікований дохід” як такий, що не перевищує 30% доходу, який витрачається на витрати, включно з виплатами основного боргу та відсотків, податками на нерухомість, страхуванням майна, 10% першим внеском та приватним іпотечним страхуванням.
Цей кваліфікований дохід — сума, яка необхідна для реальної можливості купити житло, не витрачаючи надмірних коштів, — віддалився від фактичного медіанного доходу у 2021 році і залишається підвищеним, становлячи приблизно в 1,5 раза більше за фактичний медіанний дохід станом на липень.
“Історично в нашій країні, якщо ви мали медіанний дохід або заробляли менше за медіанний дохід, ви все одно могли купити житло”, — сказав Домінік Пурвіанс із відділу нагляду та регулювання Федерального резервного банку Атланти. “Зараз це менш ймовірно. Найімовірніше, володіння житлом буде варіантом переважно для домогосподарств з вищими доходами, враховуючи поточний рівень доступності”.
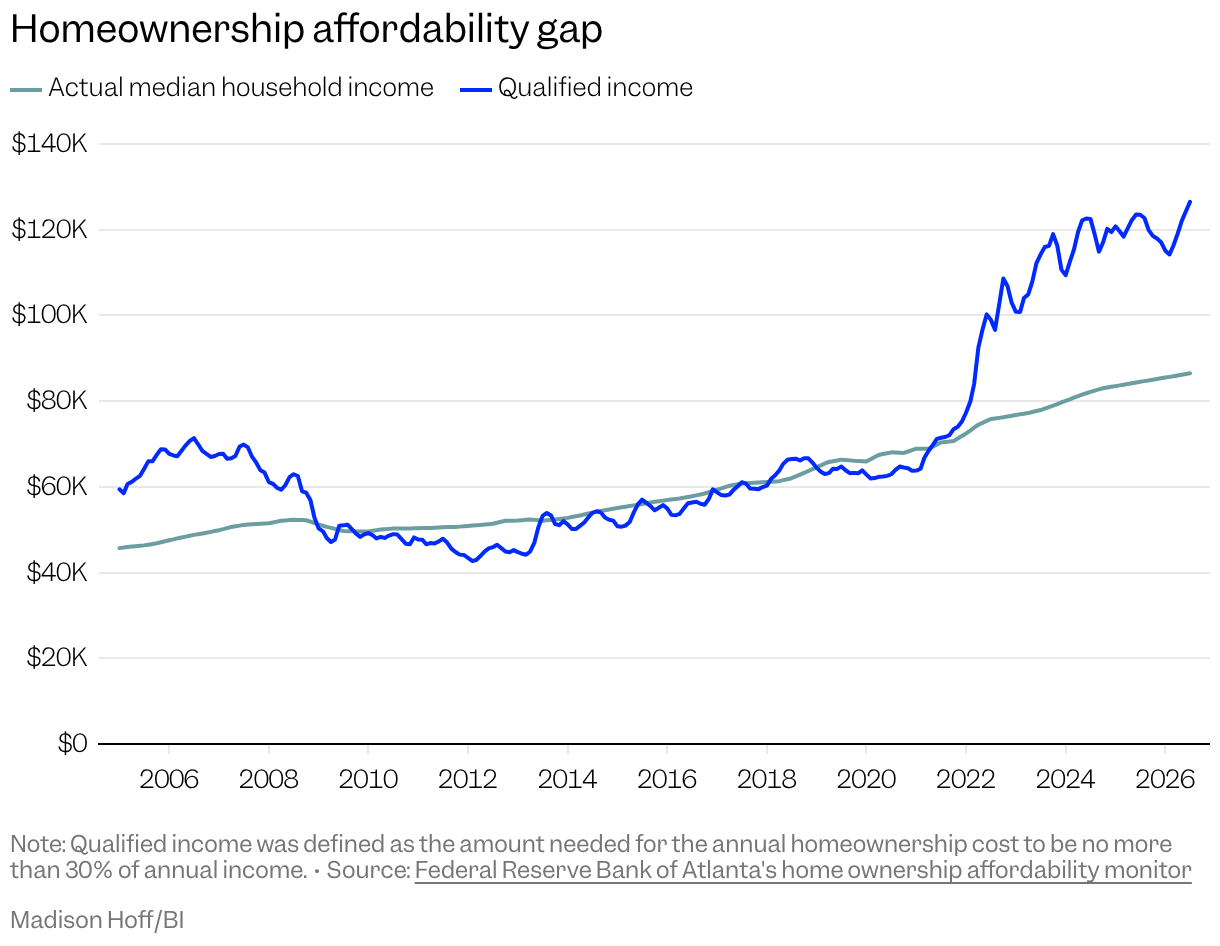
“Якби ціни на житло та процентні ставки залишалися незмінними, а єдиним коригуванням були б доходи, то доходи мали б зрости на 46%, щоб зробити житло доступним”, — зазначив Пурвіанс, додавши, що головним чинником зростання розриву є стрибок іпотечних ставок за останні кілька місяців.
З огляду на зростання ставок з моменту останньої оцінки індексу доступності житла в липні, Пурвіанс вважає, що розрив, ймовірно, збільшився. Середня ставка за 30-річною фіксованою іпотекою досягла найвищого рівня з 2023 року.
Пурвіанс зазначив, що на деяких ринках нерухомості, як-от в Остіні, ціни на житло знизилися, але недостатньо, щоб “суттєво вплинути на картину доступності житла”. Він додав, що людям не варто сподіватися на купівлю житла за цінами до пандемії, оскільки це малоймовірно.
“Насправді, єдине, що може дійсно створити більшу доступність, принаймні природними ринковими силами, це якщо процентні ставки скоригуються нижче їхнього довгострокового середнього рівня”, — сказав він. Люди, які мають низькі ставки, можуть бути більш схильними продати своє житло, якщо це станеться, що, на думку Пурвіанса, може спричинити певний тиск на зниження цін.
Проте люди купують; продажі нових будинків для однієї сім’ї зросли з липня по серпень, хоча продажі на вторинному ринку впали. Даріл Фейрвезер, головний економіст Redfin, вважає, що покупці можуть знайти вигідні пропозиції, оскільки власники житла стають більш рішучими у продажу. Дані Redfin показують, що частка активних оголошень зі зниженням ціни в серпні була близькою до рекордно високого показника у 20%, хоча середній розмір знижки знизився порівняно з початком ведення статистики у 2012 році — 4,1% проти 6,2%.
“На ринках, де є багато нового будівництва, забудовники особливо прагнуть укласти угоди, знизити ціни та запропонувати поступки, як-от зниження ставки за іпотекою або готівкові розрахунки при закритті угоди”, — зазначив Фейрвезер. “Тому доступність житла залишається величезною проблемою, але є способи, якими покупці отримують хоча б трохи кращу угоду на цьому ринку”.
Подробиці можна знайти на сайті: www.businessinsider.com