
Товари переживають справжній бум, і заголовки газет пояснюють чому: вплив війн в Ірані та російсько-українського конфлікту на енергетичні ринки, залежність буму штучного інтелекту від широкого спектру рідкоземельних мінералів, а також довгострокова інфляція та побоювання щодо суверенного боргу, що підживлюють ціни на дорогоцінні метали.
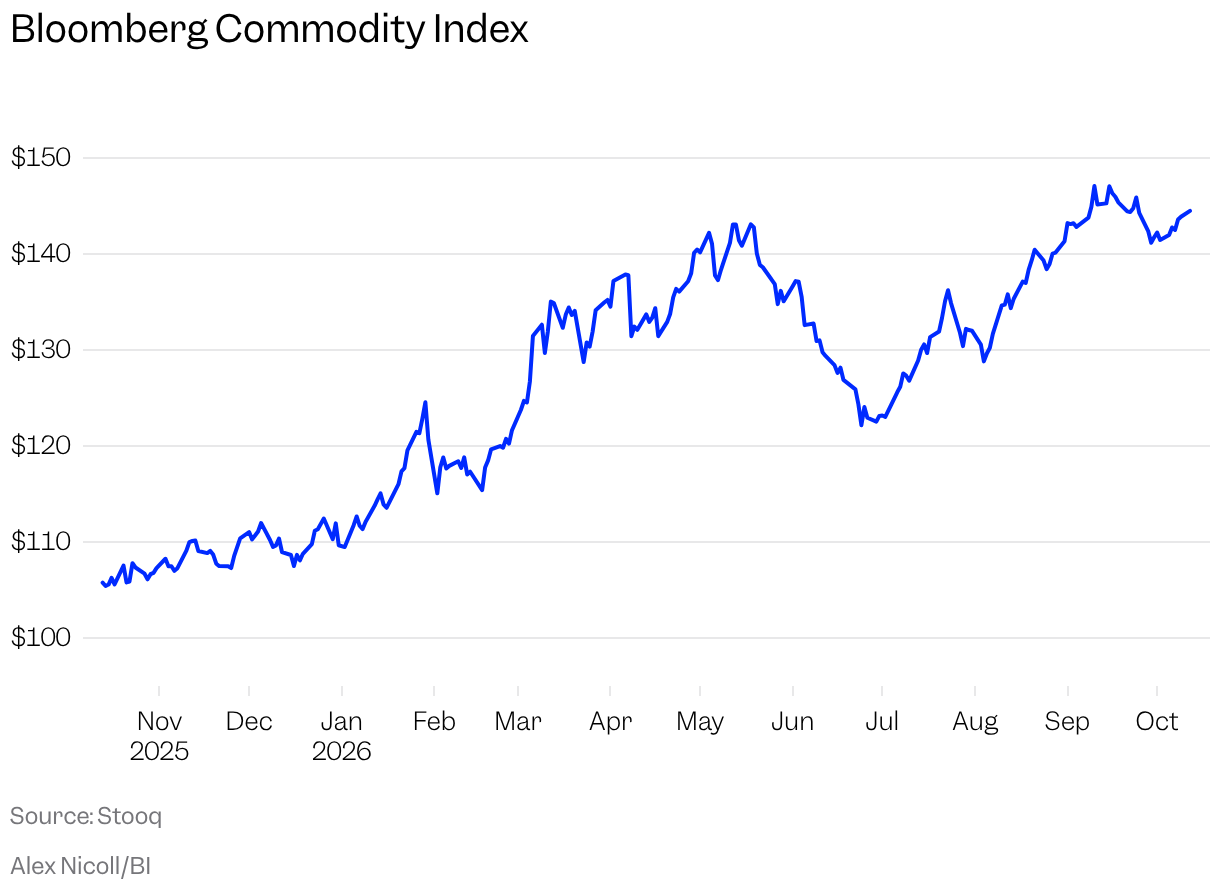
Індекс товарів Bloomberg з початку року зріс майже на 32%, і деякі інвестори це помітили.
“Гарячі гроші приваблюють активи”, – сказав Марк Хакетт, головний ринковий стратег Nationwide Investment Management, зазначивши, що недавня сила товарів може бути досягнута за рахунок ринку облігацій.
“Особисто я вважаю, що значна частина цієї розпродажі облігацій, яку ми бачили останні кілька тижнів, – це люди, які здалися з облігаціями”, – сказав Хакетт. Він очікує почути саме цю логіку, що повторюється в TikTok та X, як причину купівлі товарів, хоча й застерігає, що це “нерозумно”.
Це не означає, що він не налаштований оптимістично щодо товарів у довгостроковій перспективі. У вересні він написав статтю, обґрунтовуючи необхідність включення товарів до портфелів, посилаючись на їхню відносну некореляцію з ринками акцій. Вони можуть бути способом отримати вигоду від довгострокових трендів, одночасно захищаючи від ринкових спадів, чого, схоже, вже не роблять облігації.
Хоча Хакетт бачить цінність в інвестиціях у товари, він застерігає від короткострокових угод. Будь-який трейдер товарів вам скаже, що історія рясніє компаніями, які зазнали краху через невдалі ставки на товари.
“Існує велике кладовище людей, які вважали себе достатньо розумними, щоб робити ставки на конкретні рухи цін на енергоносії”, – сказав Хакетт. Ось як він радить інвесторам підходити до цього класу активів.
Інвестуйте, а не торгуйте
Не намагайтеся вгадати час виходу на ринок, тому що “товари не завжди поводяться так, як ви очікуєте”, – сказав Хакетт.
“Якщо ви намагаєтеся вгадати пік і дно цін на товари, ви наражаєте себе на неприємності”, – сказав Хакетт, зазначивши, що велика кількість трейдерів та інвесторів, які роблять ставки на це, означає, що ви “змагаєтеся з мінливою публікою”.
Розглянемо хаос на нафтових ринках з моменту початку війни США в Ірані в лютому. Інвестори, які купували великі обсяги нафти в березні, очікуючи довгострокових перебоїв у постачанні через блокаду протоки, пережили досить важке літо, оскільки ціни впали після початкового стрибка.
Спроба передбачити, що станеться з товарами протягом наступних трьох-шести місяців, може бути марною справою, але існують чіткі довгострокові тенденції, що штовхають ціни вгору.
У розвинених країнах бум штучного інтелекту різко збільшує попит на електроенергію та мінерали, такі як мідь. У країнах, що розвиваються, зростання рівня життя вимагає більше товарів. Збільшення споживання м’яса у всьому світі є довгостроковим драйвером цін на кукурудзу та пшеницю, які використовуються для відгодівлі худоби. Фермерам потрібно 10 калорій зерна, щоб отримати одну калорію яловичини.
Існує також причина з точки зору побудови портфеля: облігації рухалися в тому ж напрямку, що й акції з 2022 року, і інвестори шукають альтернативи своїм пакетам акцій.
“Це період, коли ви хотіли б, щоб облігації діяли як баласт”, – сказав Хакетт. Натомість вони поводяться як акції з гіршою дохідністю.
Але це не означає, що вам слід негайно продати всі свої облігації, щоб вкластися в товари, особливо коли облігації дешеві, а товари дорогі, сказав Хакетт.
“Це чудовий час для володіння товарами”, – сказав Хакетт, але “хай Бог поблагословить” вас, якщо ви спробуєте вгадати момент.
Інвестуйте в компанії, що займаються видобутком сировини, а не у ф’ючерси
Замість того, щоб змагатися з хедж-фондами та трейдерами на фактичних ринках товарів, Хакетт сказав, що він “віддає перевагу” інвестуванню в компанії, пов’язані з цим класом активів.
Наприклад, замість нафти, ви б купували нафтопереробні заводи та виробників, до яких належать такі компанії, як Exxon і Chevron, а також постачальників послуг з обслуговування та інших учасників ланцюга поставок. Це може бути більш стабільна інвестиція, ніж ринок ф’ючерсів, з оцінкою, заснованою на квартальному доході, а не на щоденних спотових цінах, тоді як гроші індексних інвесторів допомагають згладити волатильність.
Ці компанії також пропонують цікаві можливості щодо товарних трендів. Компанії, які фактично переробляють нафту, а також ті, що надають послуги з обслуговування нафтопереробних заводів, спостерігають рекордні показники переробки на тлі війни в Україні та Ірані. Виробники золота також є великими виробниками міді, що є перевагою в епоху ШІ, оскільки мідь є їхнім “запасним” мінералом, коли при розкопках не виявляється золото, сказав Хакетт.
Деякі виробники товарів, особливо енергетичні компанії, також пропонують дивіденди. Річний дивіденд Chevron у розмірі приблизно 3,5% фактично наближає його до дохідності короткострокових казначейських облігацій, яка може коливатися від 4% до 4,8%.
І хоча ви можете вже мати багато з цих компаній у своєму портфелі, це, ймовірно, дуже невелика частка. Dow Jones виключив більшість енергетичних акцій зі свого індексу, сказав Хакетт, і зараз вони становлять менше 4% від S&P 500.
“Ці компанії вважалися “приреченими””, – сказав Хакетт, але тепер вони на підйомі. Хоча найкращий час для їх купівлі, можливо, був тоді, коли вони вважалися “приреченими” – “Якщо я готовий грати на ринку, то це тому, що компанія впала на 35%, а не зросла на 30%”.
Дізнатися більше на: www.businessinsider.com